Rio Grande do Sul - Brasil
Contato: contato@pilarfinanceiro.com

| Resposta rápida Vale a pena ter cartão de crédito quando três coisas acontecem ao mesmo tempo: você paga a fatura integral todo mês, usa o cartão pra construir histórico de crédito, e os benefícios que ele oferece realmente combinam com o seu jeito de gastar. Se uma dessas três coisas falhar — principalmente a primeira — a resposta muda. |
Um dado que talvez te surpreenda
Os programas de pontos parecem uma vantagem óbvia dos cartões de crédito. Afinal, se você já vai fazer uma compra, por que não receber alguma coisa em troca?
O problema é que acumular pontos não significa necessariamente aproveitar os benefícios.
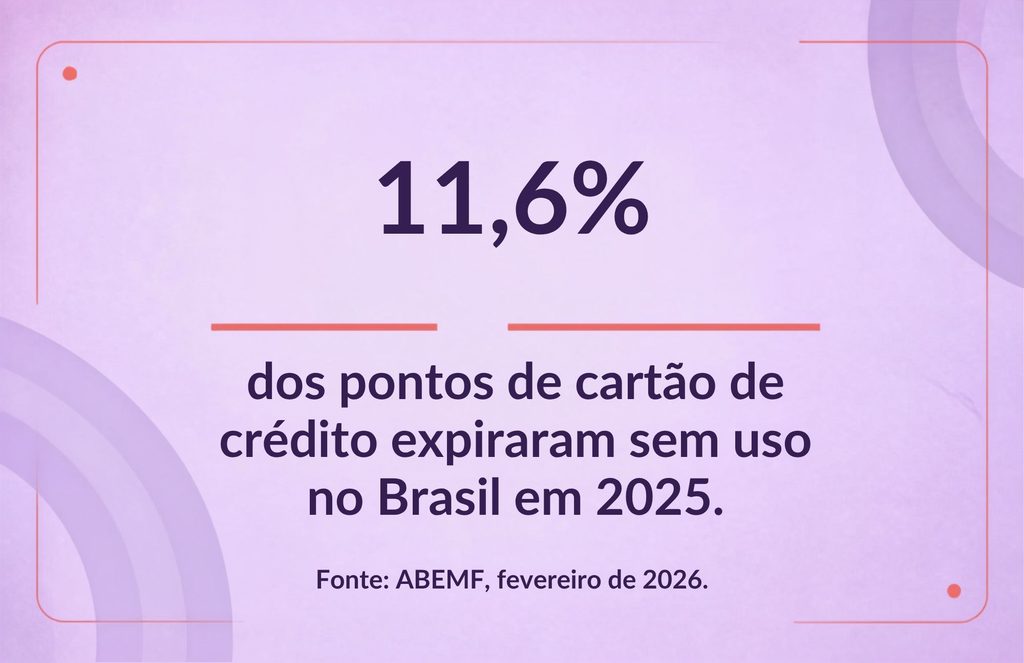
Segundo dados da Associação Brasileira das Empresas do Mercado de Fidelização (ABEMF), 11,6% dos pontos de cartão de crédito expiraram sem uso no Brasil no terceiro trimestre de 2025, conforme dado divulgado em fevereiro de 2026.
Esse número traz uma reflexão importante: não basta olhar para a quantidade de pontos que um cartão oferece. É preciso saber se você realmente vai conseguir aproveitá-los antes que expirem.
Por isso, a pergunta não deveria ser apenas:
“Esse cartão tem bons benefícios?”
A pergunta mais útil é:
“Esses benefícios fazem sentido para a maneira como eu gasto meu dinheiro?”
Um programa de milhas pode ser excelente para quem viaja de avião algumas vezes por ano e praticamente inútil para quem não costuma viajar.
Da mesma forma, pontos que podem ser trocados por produtos parecem interessantes, mas não representam uma grande vantagem se você nunca acompanha o catálogo ou acaba deixando os pontos vencerem.
Benefício que você não usa não é economia.
E essa é uma das ideias mais importantes para entender se vale a pena ter cartão de crédito.
Critério 1: você paga a fatura integral todos os meses?
Este é o critério que vem antes de todos os outros.
Se você não consegue pagar a fatura integralmente no vencimento, discutir cashback, pontos, milhas ou sala VIP perde importância. O problema principal passa a ser o custo do crédito.
Quando parte da fatura é financiada, entram em cena os juros e demais encargos. O cartão, que poderia ser apenas uma forma conveniente de pagamento, passa a funcionar como uma linha de crédito — e uma linha de crédito cara.
Por isso, se você costuma pagar apenas o mínimo, parcelar a fatura ou deixar saldo de um mês para o outro, provavelmente não vale a pena buscar um cartão melhor agora. Antes disso, é mais importante organizar as dívidas e recuperar o controle sobre os gastos.
Se esse é o seu momento atual, vale começar por Como Usar o Cartão de Crédito Sem Se Endividar.
Não adianta encontrar um cartão com um excelente programa de recompensas se os juros pagos na fatura acabam consumindo muito mais dinheiro do que os benefícios gerados.
Você pode entender melhor como você pode se tornar um devedor, caso decida pagar somente o mínimo do cartão com a nossa calculadora de juros compostos.
Uma regra simples
Se você precisa escolher entre:
- ganhar pontos; ou
- evitar juros;
Decida evitar juros vem primeiro.
Pontos, cashback e milhas são benefícios, entretanto, Juros são custo.
Critério 2: você precisa construir ou manter um histórico de crédito?
Este é um aspecto menos comentado quando se fala sobre cartões de crédito.
O uso responsável do crédito pode contribuir para a construção de um histórico financeiro positivo. Pagar as contas em dia e manter os compromissos sob controle são comportamentos relevantes para a avaliação de crédito feita pelas instituições financeiras.
Isso não significa que ter um cartão garanta a aprovação de um financiamento no futuro. Bancos e financeiras consideram diversos fatores, como renda, nível de endividamento, histórico de pagamentos e políticas internas de concessão de crédito.
Ainda assim, para quem está começando a construir sua vida financeira ou reorganizando o relacionamento com o crédito, usar um cartão de forma disciplinada pode fazer parte dessa construção.
Imagine duas pessoas com renda semelhante. Uma utiliza crédito de maneira controlada, paga suas obrigações em dia e mantém suas contas organizadas. A outra costuma atrasar pagamentos e acumular dívidas.
Quando essas pessoas precisarem de crédito no futuro, o comportamento financeiro de cada uma poderá fazer diferença.
Por isso, se você pretende financiar um imóvel, comprar um veículo ou simplesmente construir uma relação mais sólida com o sistema financeiro, esse aspecto pode pesar na decisão sobre vale a pena ter cartão de crédito.
Mas existe uma ressalva importante: não faz sentido manter um cartão apenas para “criar score” se você está pagando tarifas ou assumindo dívidas que não consegue administrar.
O histórico de crédito deve ser consequência de uma vida financeira organizada — não o motivo para gastar.
Critério 3: os benefícios realmente compensam a anuidade?
É aqui que muita gente faz uma conta incompleta.
Um cartão pode oferecer pontos, cashback, descontos, seguros, acesso a salas VIP e vários outros benefícios. Mas isso não significa que todos esses benefícios tenham valor para você.
O que importa é o valor efetivamente aproveitado.
Imagine um cartão com anuidade de R$ 300.
Se, durante o ano, você utiliza R$ 120 em benefícios que realmente teria usado de qualquer maneira, o cartão não está gerando R$ 300 de vantagem. Você está pagando pela possibilidade de receber benefícios que, na prática, não compensaram a tarifa.
Por outro lado, se você consegue aproveitar R$ 500 em benefícios que realmente fazem parte da sua rotina, a anuidade pode fazer sentido.
A conta, portanto, não deve ser:
“Quanto o banco diz que os benefícios valem?”
E sim:
“Quanto esses benefícios valem para mim?”
Tipos de benefícios: qual combina com você?
Nem todo programa de recompensas funciona da mesma maneira. O melhor benefício depende principalmente dos seus hábitos.
| Tipo de benefício | Como funciona | Pode fazer mais sentido para quem |
|---|---|---|
| Cashback | Uma parte dos gastos retorna como dinheiro, crédito ou desconto, dependendo do cartão | Quer praticidade e prefere não administrar pontos |
| Pontos por produtos e serviços | Os pontos podem ser trocados por produtos, vouchers ou outros benefícios | Tem disposição para acompanhar o programa e fazer resgates |
| Pontos que abatem a fatura | Os pontos podem ser convertidos em crédito para reduzir o valor da fatura | Prefere um benefício simples e próximo de dinheiro |
| Milhas aéreas | Os pontos podem ser transferidos ou convertidos em programas de companhias aéreas | Viaja de avião e consegue utilizar as milhas com frequência |
Um exemplo é o cartão que permite transformar pontos diretamente em crédito na fatura. Para quem não tem interesse em acompanhar catálogos de produtos ou programas de milhas, esse tipo de benefício pode ser mais interessante justamente pela simplicidade.
O melhor cartão, portanto, não é necessariamente aquele que oferece mais pontos.
É aquele cujos benefícios você consegue transformar em valor real.
Como saber se a anuidade compensa?
Faça uma conta simples.
Suponha que seu cartão cobre R$ 300 de anuidade por ano.
Durante os 12 meses, você aproveitou:
- R$ 150 em cashback;
- R$ 80 em descontos que realmente utilizaria;
- R$ 100 em outros benefícios que de fato aproveitou.
Nesse exemplo, os benefícios utilizados somaram R$ 330. Em princípio, a conta seria favorável ao cartão.
Mas existe um detalhe importante: você precisa considerar se teria realizado aquelas compras mesmo sem o benefício.
Se você gastou R$ 1.000 a mais apenas para conseguir uma recompensa de R$ 20, não economizou R$ 20. Gastou R$ 1.000 para receber R$ 20.
Essa é uma armadilha comum dos programas de fidelidade.
Nunca aumente seus gastos para “aproveitar” um benefício.
O cartão deve recompensar um consumo que já aconteceria, e não criar uma justificativa para consumir mais.
E se o cartão não tiver anuidade?
Um cartão sem anuidade torna a decisão mais simples, mas não resolve tudo.
Você elimina um dos principais custos fixos do cartão, porém continua precisando responder às duas primeiras perguntas:
- Você consegue pagar a fatura integralmente?
- O cartão é útil para sua organização financeira e para o seu relacionamento com o crédito?
Um cartão gratuito também pode sair caro se levar você a gastar além da sua capacidade de pagamento.
Por outro lado, se você controla os gastos, paga a fatura integralmente e não precisa pagar anuidade, a relação custo-benefício tende a ser mais fácil de justificar.
Vale trocar de cartão só por causa dos pontos?
Na maioria das vezes, não.
Trocar de cartão apenas porque outro oferece mais pontos pode parecer uma boa ideia, mas o número de pontos não conta toda a história.
Antes de trocar, compare:
- valor da anuidade;
- quantidade de pontos por real ou dólar gasto;
- validade dos pontos;
- facilidade de resgate;
- possibilidade de converter pontos em dinheiro ou crédito;
- regras de transferência para programas de milhas;
- benefícios adicionais;
- exigências para obter isenção da anuidade.
E, principalmente, pergunte se você realmente vai usar o benefício.
Se você não viaja, por exemplo, um programa cheio de vantagens para passageiros frequentes provavelmente não deve ser o principal critério da sua escolha.
Cartão adicional: a conta muda?
A lógica é praticamente a mesma, mas existe uma diferença importante: os gastos do titular e dos cartões adicionais costumam aparecer na mesma fatura e consumir o mesmo limite de crédito.
Por isso, o cartão adicional exige confiança e organização.
Não adianta o titular ser extremamente disciplinado se os gastos dos cartões adicionais fazem a fatura ultrapassar o orçamento mensal.
Antes de disponibilizar um cartão adicional, estabeleça limites claros de uso e acompanhe os gastos.
E se eu não usar nenhum benefício?
Nesse caso, a decisão fica ainda mais simples.
Se você paga a fatura integralmente, não paga uma anuidade que considere injustificada e o cartão facilita sua organização financeira, não há problema algum em utilizá-lo mesmo sem participar de programas de pontos ou cashback.
Você não precisa transformar cada compra em uma estratégia de maximização de recompensas.
Às vezes, a principal vantagem do cartão é simplesmente ter uma forma de pagamento conveniente, com uma data única para organizar as despesas.
Então, vale a pena ter cartão de crédito?
Vale a pena ter cartão de crédito quando ele é usado como ferramenta de pagamento e organização — e não como extensão da renda.
Antes de escolher um cartão, verifique três pontos:
1. Você consegue pagar a fatura integralmente todos os meses?
Se a resposta for não, esse deve ser o problema prioritário.
2. O cartão faz sentido para sua vida financeira?
Ele pode ajudar na organização das despesas e contribuir para um histórico de crédito positivo quando utilizado com responsabilidade.
3. Os benefícios realmente compensam os custos?
Considere apenas aquilo que você efetivamente utiliza. Um benefício que fica parado ou expira não deve entrar na sua conta como economia.
No fim, o erro mais comum não é escolher o cartão errado.
É escolher um cartão pelos benefícios que parecem interessantes no papel, em vez de escolher de acordo com a própria realidade financeira.
Para algumas pessoas, um cartão cheio de pontos e vantagens pode ser excelente. Para outras, um cartão básico e sem anuidade será uma escolha muito melhor.
E existe ainda um terceiro grupo para o qual a melhor decisão, pelo menos por enquanto, pode ser não usar cartão de crédito.
A pergunta certa, portanto, não é simplesmente “qual é o melhor cartão?”
É:
“Qual cartão — ou qual forma de pagamento — é melhor para a minha vida financeira hoje?”
Perguntas frequentes
Cartão sem anuidade é sempre melhor?
Não necessariamente. A ausência de anuidade reduz os custos, mas não torna automaticamente o cartão mais vantajoso. É preciso considerar os benefícios, as condições de uso e, principalmente, a sua capacidade de pagar a fatura integralmente.
Vale a pena ter cartão de crédito para ganhar pontos?
Pode valer, desde que você já tenha os gastos planejados e consiga aproveitar os pontos. Nunca vale a pena aumentar o consumo apenas para acumular recompensas.
Quem está endividado deve usar cartão de crédito?
Depende da situação, mas, se o cartão está contribuindo para o endividamento ou você não consegue pagar a fatura integralmente, o mais prudente é primeiro organizar as dívidas e recuperar o controle do orçamento.
Ter cartão de crédito melhora o score?
O uso responsável do crédito pode fazer parte de um histórico financeiro positivo, mas ter um cartão, por si só, não garante aumento de score nem aprovação de crédito. A análise considera diferentes informações e critérios.
Cartão adicional vale a pena?
Pode valer para facilitar as despesas de familiares ou dependentes, desde que os gastos sejam acompanhados e caibam no orçamento. Como o limite e a fatura normalmente são compartilhados, o controle precisa ser feito sobre o conjunto das despesas.
Resumo
Vale a pena ter cartão de crédito quando você consegue pagar a fatura integralmente, utiliza o crédito de forma responsável e consegue aproveitar benefícios que realmente combinam com seus hábitos.
Se existe dívida no cartão, a prioridade não deve ser encontrar um programa de pontos melhor. Deve ser reduzir o custo da dívida e recuperar o controle financeiro.
E, quando não há dívidas, a escolha fica mais interessante: compare anuidade, recompensas e benefícios, mas faça a conta com base no que você realmente utiliza, não no que o cartão promete oferecer.
O melhor cartão não é necessariamente o mais sofisticado.
É aquele que custa pouco, atende às suas necessidades e não faz você gastar mais do que deveria.
Próximo passo
Antes de trocar de cartão ou contratar um novo, faça uma avaliação da sua situação financeira atual. Saber quanto entra, quanto sai, quanto está comprometido e onde estão os principais desperdícios ajuda a decidir se você precisa de um cartão melhor — ou simplesmente de uma estratégia financeira melhor.